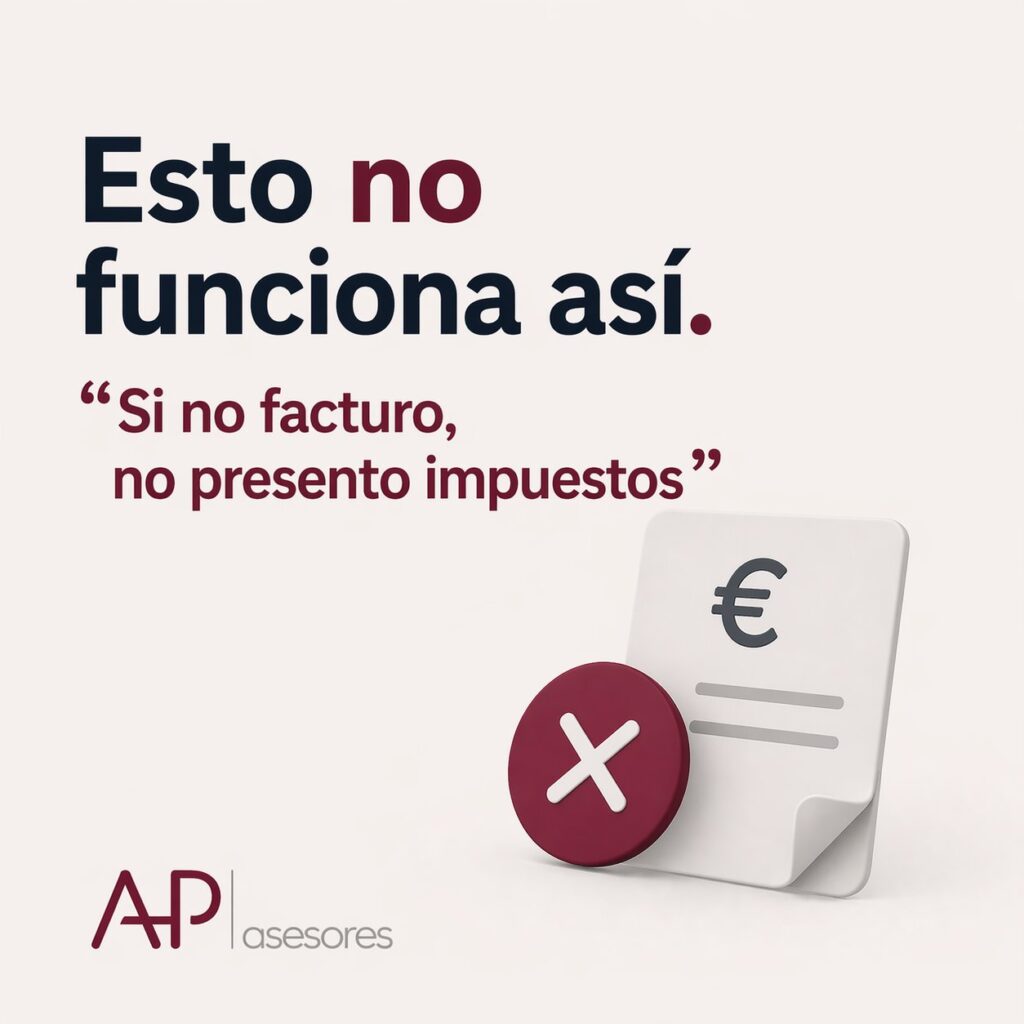
Es una simplificación que muchas veces no se ajusta a la realidad. Aunque no haya ingresos en un periodo, pueden seguir existiendo obligaciones fiscales y formales que hay que atender: las autoliquidaciones periódicas del IVA y los pagos fraccionados del IRPF se presentan aunque salgan a cero, y una sociedad inactiva sigue obligada a presentar el Impuesto sobre Sociedades y a depositar sus cuentas.
Cuando se da por hecho que no hay nada que presentar, pueden aparecer
- Deudas acumuladas.
- Recargos y sanciones por no presentar.
- Una falsa sensación de control.
La clave está en saber qué obligaciones siguen vivas en cada momento y planificarlas con antelación.
En AP Asesores te ayudamos a anticipar esas obligaciones para que la gestión no dependa de sorpresas.
Normativa: art. 71 del Real Decreto 1624/1992 (Reglamento del IVA); art. 109 del Real Decreto 439/2007 (Reglamento del IRPF); art. 124 de la Ley 27/2014 del Impuesto sobre Sociedades.