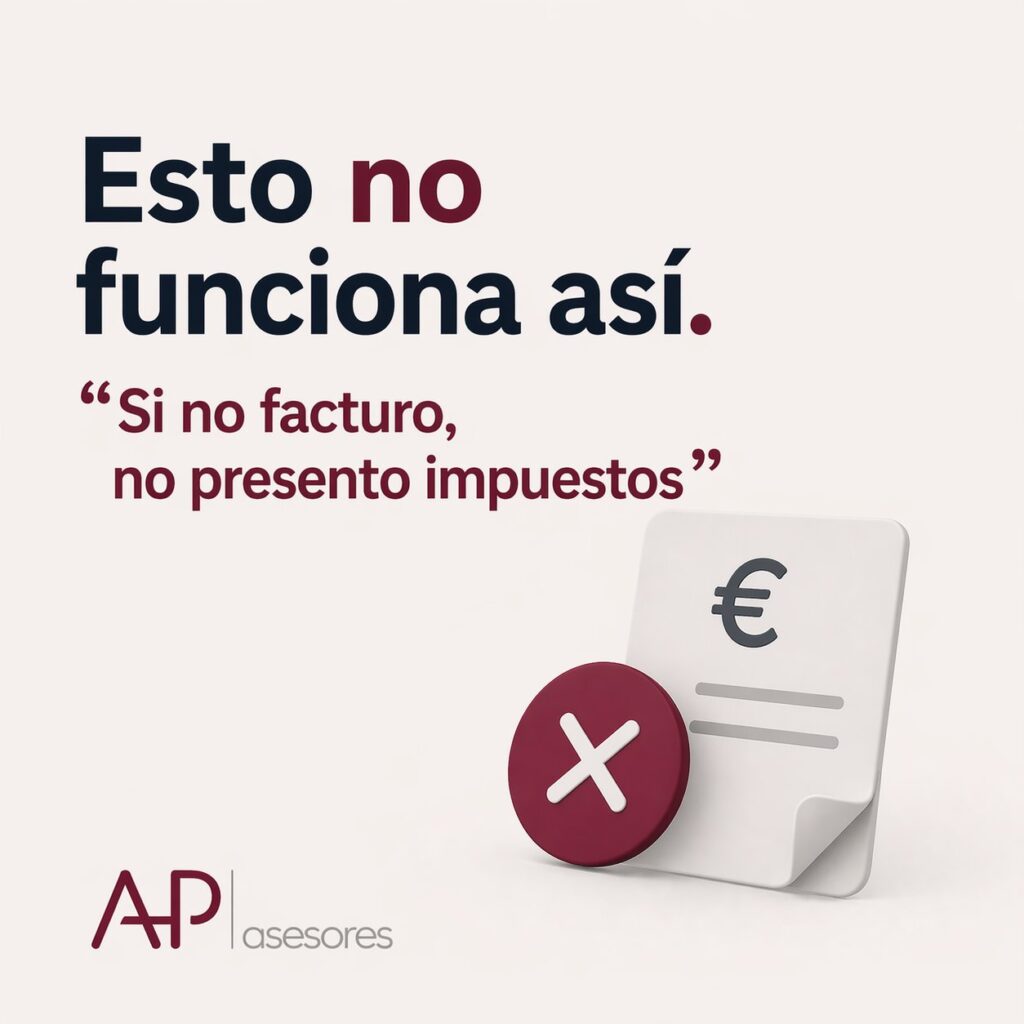
És una simplificació que sovint no s’ajusta a la realitat. Encara que no hi hagi ingressos en un període, poden continuar existint obligacions fiscals i formals que cal atendre: les autoliquidacions periòdiques de l’IVA i els pagaments fraccionats de l’IRPF es presenten encara que surtin a zero, i una societat inactiva continua obligada a presentar l’impost sobre societats i a dipositar els comptes.
Quan es dona per fet que no hi ha res a presentar, poden aparèixer
- Deutes acumulats.
- Recàrrecs i sancions per no presentar.
- Una falsa sensació de control.
La clau és saber quines obligacions continuen vives en cada moment i planificar-les amb antelació.
A AP Asesores t’ajudem a anticipar aquestes obligacions perquè la gestió no depengui de sorpreses.
Normativa: art. 71 del Reial decret 1624/1992 (Reglament de l’IVA); art. 109 del Reial decret 439/2007 (Reglament de l’IRPF); art. 124 de la Llei 27/2014 de l’impost sobre societats.